权责发生制与收付实现制区别:会计所得税个税处理大不同,财税人必懂
录入编辑:搜搜网络 | 发布时间:2026-09-25
先做一个总体的总结, 接着再进行细节的说明。在会计领域里面, 主要使用的是权责发生制这种模式。
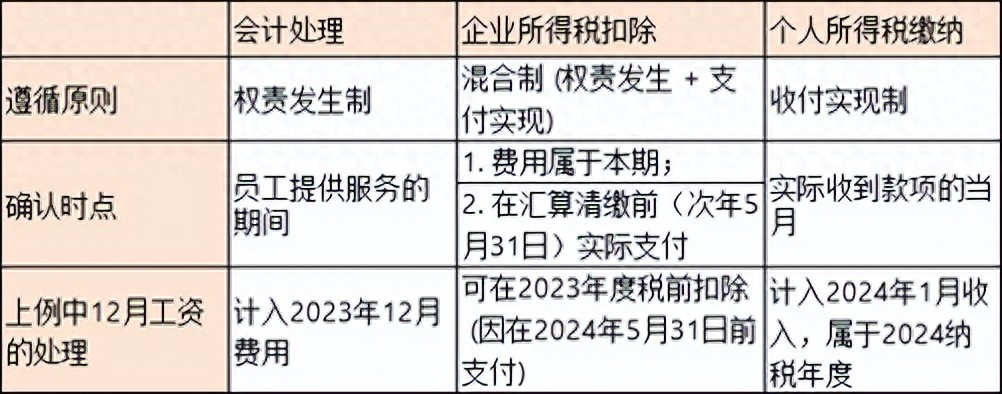
企业所得税方面, 从大的层面来看整体也是采用权责发生制的原则, 但是针对工资这一项有特殊的规矩, 这规矩看起来有点像收付实现制的身影。至于个人所得税, 那么它则是彻头彻尾地采用收付实现制的方式来处理相关事务。
接下来, 我们将会对这个内容逐步地进行拆解和分析。
一、 在会计这种专业的范畴里面对待问题的办法, 就是使用权责发生制。
核心要点的意思是, 不管具体的资金结算时间是在什么时候进行, 只要该项费用的支出是为了在当前会计期间获取相应的营业收入而直接产生的, 那么这一笔开销就必须被正确地归集并计入到该阶段所对应的成本项下以及费用项之中去。
具体操作方面, 比如说, 公司在二零二三年的十二月份这个时间里头云政通云计算云政通财税省心,员工给公司干了整整一个月的活儿, 公司这边就算是产生了一笔十二月份的工资费用了, 哪怕说这笔工资钱要到二零二四年的 十五号这一天才会真的发到手里头去, 当大家在编制二零二三年十二月份这趟的财务报告的时候, 会计人员依然会去做一笔分录出来。
借记管理费用或者销售费用, 这些都属于工资成本。
在会计分录的贷方进行记录, 对应的是应付职工薪酬这个科目, 它代表了一项负债。
这个情况说明了, 公司在这个月份里面是可以把这个费用的职责进行确认的, 并且同时公司也负有在未来把这笔钱支付出去的义务, 这样的做法真实地反映了公司在这个12月里实际发生的经营成本。
从会计的角度来观察这个问题, 其核心关注的点在于员工在具体的时间节点上提供了劳动这一事实。
二、 在企业所得税方面, 其采用的是混合制会计基础体系, 该体系的根基在于权责发生制, 并且在实际运作中还结合了收付实现制的相关规定。
核心的观点是, 在税务处理方面, 想要让某一笔支出能够在计算税前利润的时候予以扣除, 这不仅仅需要满足该笔费用处于已发生状态的这个前提条件, 更重要的是, 还必须确保实际支付的动作已经完成, 也就是说钱财确实已经被花费出去了。
具体的操作方法是什么, 这里需要特别注意, 因为这也是一个至关重要的区别点。
根据国家税务总局的规定, 企业发生的合理的工资、薪金支出, 是可以准予在税前进行的扣除的。
此处关于“支出”这两个字的运用, 其重要程度是极为显著的。这一现象意味着:
费用已经计提, 这种做法是遵循权责发生制原则的, 具体而言就是工资必须是在当年度内的, 也就是在会计层面已经把这笔钱作为成本费用给记录进账户里面去了。
这笔款项已经完成支付了, 而且采用的是收付实现制的方式。这笔钱必须在次年的企业所得税汇算清缴工作结束之前实际支付给员工。这个汇算清缴的截止日期通常是在次年的5月31日之前。
举例说明:
公司方面的二零二三年十二月份期间的工资款项, 是在二零二四年一月十五日的当天进行的发放操作。
关于税务处理方面的问题, 这笔工资在计算2023年度的企业所得税的时候, 是属于可以扣除的范围的, 这是因为这笔支出既算是2023年期间发生的费用权责发生制与收付实现制 财税实务区别云政通财税可靠云政通财税大数据云政通(云南)控股有限公司会议展览,同时呢, 也满足了一个条件, 就是这笔钱在汇算清缴结束之前已经支付完毕了, 而汇算清缴的截止日期是2024年的5月31日之前。
要是公司一直拖延, 一直到二〇二四年六月才把这个钱发放给员工的话, 那么在核算二〇二一年的企业应税所得额的时候, 这一笔工资就无法作为费用进行扣除了, 这种情况下, 就得去做纳税调整而做调增处理, 结果就是导致要多缴纳一些税款。
所以呢, 这笔钱仅仅能够被算作是二〇二四年度里面的成本项目来实施扣除操作。
从企业所得税的角度来看, 核心考量因素在于员工具体是在哪个时间节点提供了劳动服务, 并且相关的薪酬款项是否在规定的汇算清缴截止日期之前已经完成发放。
三、 关于个人所得税的事情, 现在用的是收付实现制。
它的核心想法就是, 税务这一件事情, 主要是看你真正拿到钱的那个时候, 才来算税的。
具体的操作步骤是这样的。
个人所得税的纳税义务发生时间, 就是公司实际支付工资给你的那个月份。
仍然是参照前文所说的那个案例情况, 你的劳动付出时间落在二零二三年的十二月这个时间段内, 可是公司方面实际发放工资的具体时间点, 却被安排在了二零二四年的一月份这个时段里。
对于税务方面的处理, 你这笔收入是属于二零二四年一月份的个人所得情况的, 并且应该被计入到二零二四年度里面的综合所得之中去进行汇算清缴事情的办理的。同时公司也必须要在二零二四年的一月份为你这个个人所得税预扣预缴事宜执行完成的。
从个人所得税的角度来分析, 所关注的实际内容是纳税人究竟在什么时间点才真正将相应的资金收取到手中。
用大白话来打个比方。
会计师就像是那个负责记录账目的先生, 他在那里把“拖欠了大家12月份工钱”这件事给详细地记了下来。
企业所得税的税务稽查人员在指出这一情况时明确表示, 如果企业能够在明年的5月31日之前将这笔拖欠的工资发放完毕, 税务机关就会将其认定为当前年度的成本支出, 从而使得企业能够减少需要缴纳的企业所得税税额。
个人所得税的角色设定就跟收银员差不多, 它表示完全不在乎具体的干活发生在哪个月份, 只要你在1月份拿到了钱, 它就会在1月份跟你收税。
希望这样的表达能够让您更加地、清楚地明白其中的意思。
云政通财税专注于云南本土化工商注册、变更注销、代理记账、资质许可、商标注册全覆盖,企业需求一站搞定。详询:13888596642;13888824552江小姐。

 滇公网安备53010302001658号
 滇ICP备2026006799号-1


