进项发票怎么认证抵扣?新规下的抵扣期限规定一览
录入编辑:搜搜网络 | 发布时间:2026-09-22
一、关于增值税进项税额抵扣
(一)对于一般纳税人而言, 如果在购进机动车的时候取得了机动车销售统一发票, 那么就可以依据这张发票上所明确列出的增值税税额, 来直接确定能够用于从销项税额中进行抵扣的那个进项税额具体是多少。
(二)对于一般纳税人而言, 如果他们购买了国内的旅客运输服务, 并且除了能够获得增值税专用发票的情况以外, 还需要根据后面提到的那些具体规定, 来算清楚到底有多少进项税额是可以从他们销项税额里面抵扣掉的。
1.如果是取得了电子发票, 这种类型是铁路电子客票的情况, 或者是电子发票, 也就是航空运输电子客票行程单的话, 那么对应的增值税税额就是需要在发票上面明确列出来的内容里进行查找, 或者是把那些包含在里面的增值税税额直接确定下来。
2.如果您拿到了那种列出了旅客姓名和身份信息之类内容的公路客票或者水路客票, 或者其他类型的客票时候, 您可以依据下面这些公式来计算出进项税额的具体数额。
对于公路运输、水路运输等等其他类型的旅客运输而言, 其可以用来进行抵扣的进项税额等于发票上显示的金额除以一点零三, 然后再与百分之三相乘。
(三)对于一般纳税人来说, 他们在购买道路、桥梁以及闸口的通行服务的时候, 除非说他们是拿到了增值税专用发票的, 否则就得按照下面说的那些规定来进行操作了, 这样才可以确定好他们可以从自己的销项税额里面抵扣掉的那部分进项税额到底是多少哦。
1.在成功获取了收费公路通行费的增值税电子普通发票, 以及那些上面带有着“通行费”这个字样的电子普通发票之后, 你所能够用来进行税前扣除或者相关处理的金额, 其数值就等于在这些具体的发票纸张上, 已经明确列出并且标注出来的增值税税额的具体数字。
2.当您取得了桥梁和闸口的通行费发票之后, 您就可以运用下面给出的这个公式来计算出进项税额了。
桥梁以及闸口的通行费用是可以用来抵扣进项税额的, 这个计算的具体方式是先把在发票上所显示的金额拿出来, 然后再除以一点零五, 也就是加上百分之五之后除以一个一加百分之五的这个分母, 最后还要接着再乘以百分之五。
所谓通行费, 就是有关方面按照法律以及规定设立并且收取的那些, 关于通过道路、跨越桥梁以及穿过船闸所产生的费用。
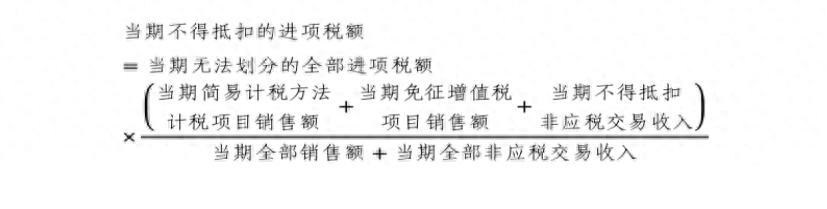
(四)如果一般纳税人在购买货物或者提供服务的时候, 其中这些货物不是固定资产, 并且把这些货物或者服务用在了要按照简易计税方法来进行计税的项目上, 或者是用在了免征增值税的项目之上, 再或者是涉及到不能抵扣非应税交易这样的情况, 并且在这个时候无法去划分清楚哪些进项税额是不得从抵扣当中减去的, 那么就可以采用下面所给出的一系列公式来进行计算, 得出当期之内那些属于不能抵扣的进项税额的具体数值到底是多少。
(五)如果一般纳税人的进项税额是凭借完税凭证来进行抵扣的, 那么他必须得具备书面合同、付款证明以及来自境外单位的对账单或者是发票这种资料, 要是纳税人没有按照规矩去提供上面说的这些必备的资料, 那就是一律不让他进行抵扣操作的。
大白话理解:
(一)公司是购买汽车、还有货车这些种类的机动车的, 然后取得了这个叫做《机动车销售统一发票》的东西, 发票上面它写了多少数额的增值税进去的话, 那么就可以拿去把那个数字对应地进行抵扣掉。
需要注意的事项是, 车辆必须用于公司的日常经营业务;若该车辆专门用于满足职工的个人福利需求, 那么由此产生的进项税额是不得进行抵扣操作的。
(二)对于本公司员工在国内地区出差时, 所乘坐的飞机、高铁、巴士以及船只这一些交通工具所产生的交通费用, 是可以用于抵扣进项税额的。
条件一, 仅限国内的范围。条件二, 必须是本单位内部的员工。客户的外聘专家的车票是不可以报销的。条件三, 票据上面必须包含旅客实名的身份信息。
有一个例子是, 当本公司的员工进行出差活动时, 其机票所对应的电子发票的票面上会明确注明增值税为180元, 在这种情况下, 该笔款项就可以直接被用来抵扣180元的进项税额。
第二个例子是这样, 公司员工出差时购买的轮船船票, 其票面显示的总金额为一百零三元, 在此情形下能够抵扣的进项税额等于一百零三乘以百分之三再除以一点零三, 即等于三元。
这里做一个说明, 如果是那种普通的打车时候打印出来的纸质发票, 又或者是出租车开的正规发票, 因为上面并没有体现出旅客的真实姓名和实名认证信息, 所以是不可以进行进项税的抵扣处理的。
(三)本公司的车辆, 会产生一些跟日常的经营活动存在关联的过路费, 这些费用具体包括了高速公路的收费、通过桥梁所产生的费用, 以及通过闸口时需要的支出。
1、对于带有通行费字样的通行费电子普通发票而言, 票面显示多少增值税, 就可以抵扣多少具体的税额部分, 同时需要在相关平台上完成勾选操作这一步骤, 此类高速通行电子票据所适用的税率通常大多都是百分之九, 而在进行ETC充值过程中所开具的不征税类别的电子发票属于不可用于抵扣进项税额的情形, 必须是在实际车辆通行发生后, 由系统开具出带有征税信息的通行费电子发票之后才具备办理进项税抵扣的资格。
2、关于桥梁和闸口等设施的纸质通行费发票, 其中并未直接注明具体的税额数额, 因此需要采用百分之五的税率通过手工计算的方式进行换算操作。
(四)在那些情况下, 进项税额是没办法去进行划分的。
公司购买了货物, 也接受了服务, 这些东西既被用在了正常需要计算抵扣进项税额的一般计税项目里, 又被用在了那些享受免税政策或者选择简易计税办法的、不交税或者只用低税率交钱的免税与简易计税项目中, 因为实在分不清具体有多少是用在了哪一类的情况下, 所以需要把对应那部分按比例算出来的进项税额给转出来。
在公司的本会计期间, 对于那些无法明确区分用途的进项税金额, 其总计数额为十三万元。
全部的销售收入是2000万, 其中属于免税的销售数额为400万, 正常计税销售的数额为1600万。
按照不得抵扣进项税额的计算方式, 需要把13万元和400万这两个数值相乘,然后再除以2000万这个结果, 最终算出来是2.6万元。剩下的那一部分也就是10.4万元的部分, 是正常的状态, 允许进行正常的抵扣处理。
需要对除货物与服务的固定资产、无形资产以及不动产之外的内容予以扩展, 关于《增值税法实施条例》中的第二十五条而言, 该规定自公元20二六年一月一日起开始实施, 对于原值超过五百万的那些长期资产, 如果遇到混用情形, 那么在后续是需要按照相应的规则, 分年度持续进行的进项调整操作, 而对于那些原值在五百万元以下的情况而言, 则依旧能够直接进行百分之百的全额抵扣处理。
1、对于原值不超过500万元这个条件的单项的长期资产来说, 那么对应的进项税额是可以全额地从销项税额当中进行抵扣的。
2、单项长期资产的原值超过500万元, 在购进时先全额抵扣进项税额, 此后在用于混合用途期间, 根据调整年限, 计算五类不允许抵扣项目对应的不得从销项税额中抵扣的进项税额, 逐年调整。
(五)境外完税凭证抵扣进项
如果企业是从境外的公司那里购买服务或者无形资产的话, 并且公司已经按照要求代扣代缴了增值税, 那么为了把这些当作进项抵扣的依据, 就需要把下面这些资料都好好留存起来。这其中包括了双方之间签订的书面合同、能够证明付款情况的银行流水单据, 以及由境外的那一方提供的账单或者是形式发票。作为优采云AI。
有一个需要大家清楚的免责声明情况在这里说明, 这份文本仅仅只是用来公开进行财税收政策相关的常识性知识普及作用的, 绝对不会构成任何关于财税方面的、或者税务筹划方面的那种专业的建议和意见的, 大家在现实中实际去办理相关事情的时候, 一定要以当地主管税务机关给出的最新口径作为最终的标准和依据的。
云政通财税专注于云南本土化工商注册、变更注销、代理记账、资质许可、商标注册全覆盖,企业需求一站搞定。详询:13888596642;13888824552江小姐。

 滇公网安备53010302001658号
 滇ICP备2026006799号-1


