权责发生制与收付实现制区别:财税实务中,活干了就算还是钱到账才算?
录入编辑:搜搜网络 | 发布时间:2026-09-24
学习会计这门学科, 初学者通常最先遇到障碍、感到迷茫的那个概念, 在很大程度上是权责发生制, 然而仅仅知晓它的存在和定义是完全不够的, 更重要的是必须理清它同收付实现制二者之间存在的本质区别在哪里, 今天咱们就用最简单的大白话把这个问题讲透彻, 只要认真看完这一遍解释, 大家都能自然而然地完全理解。
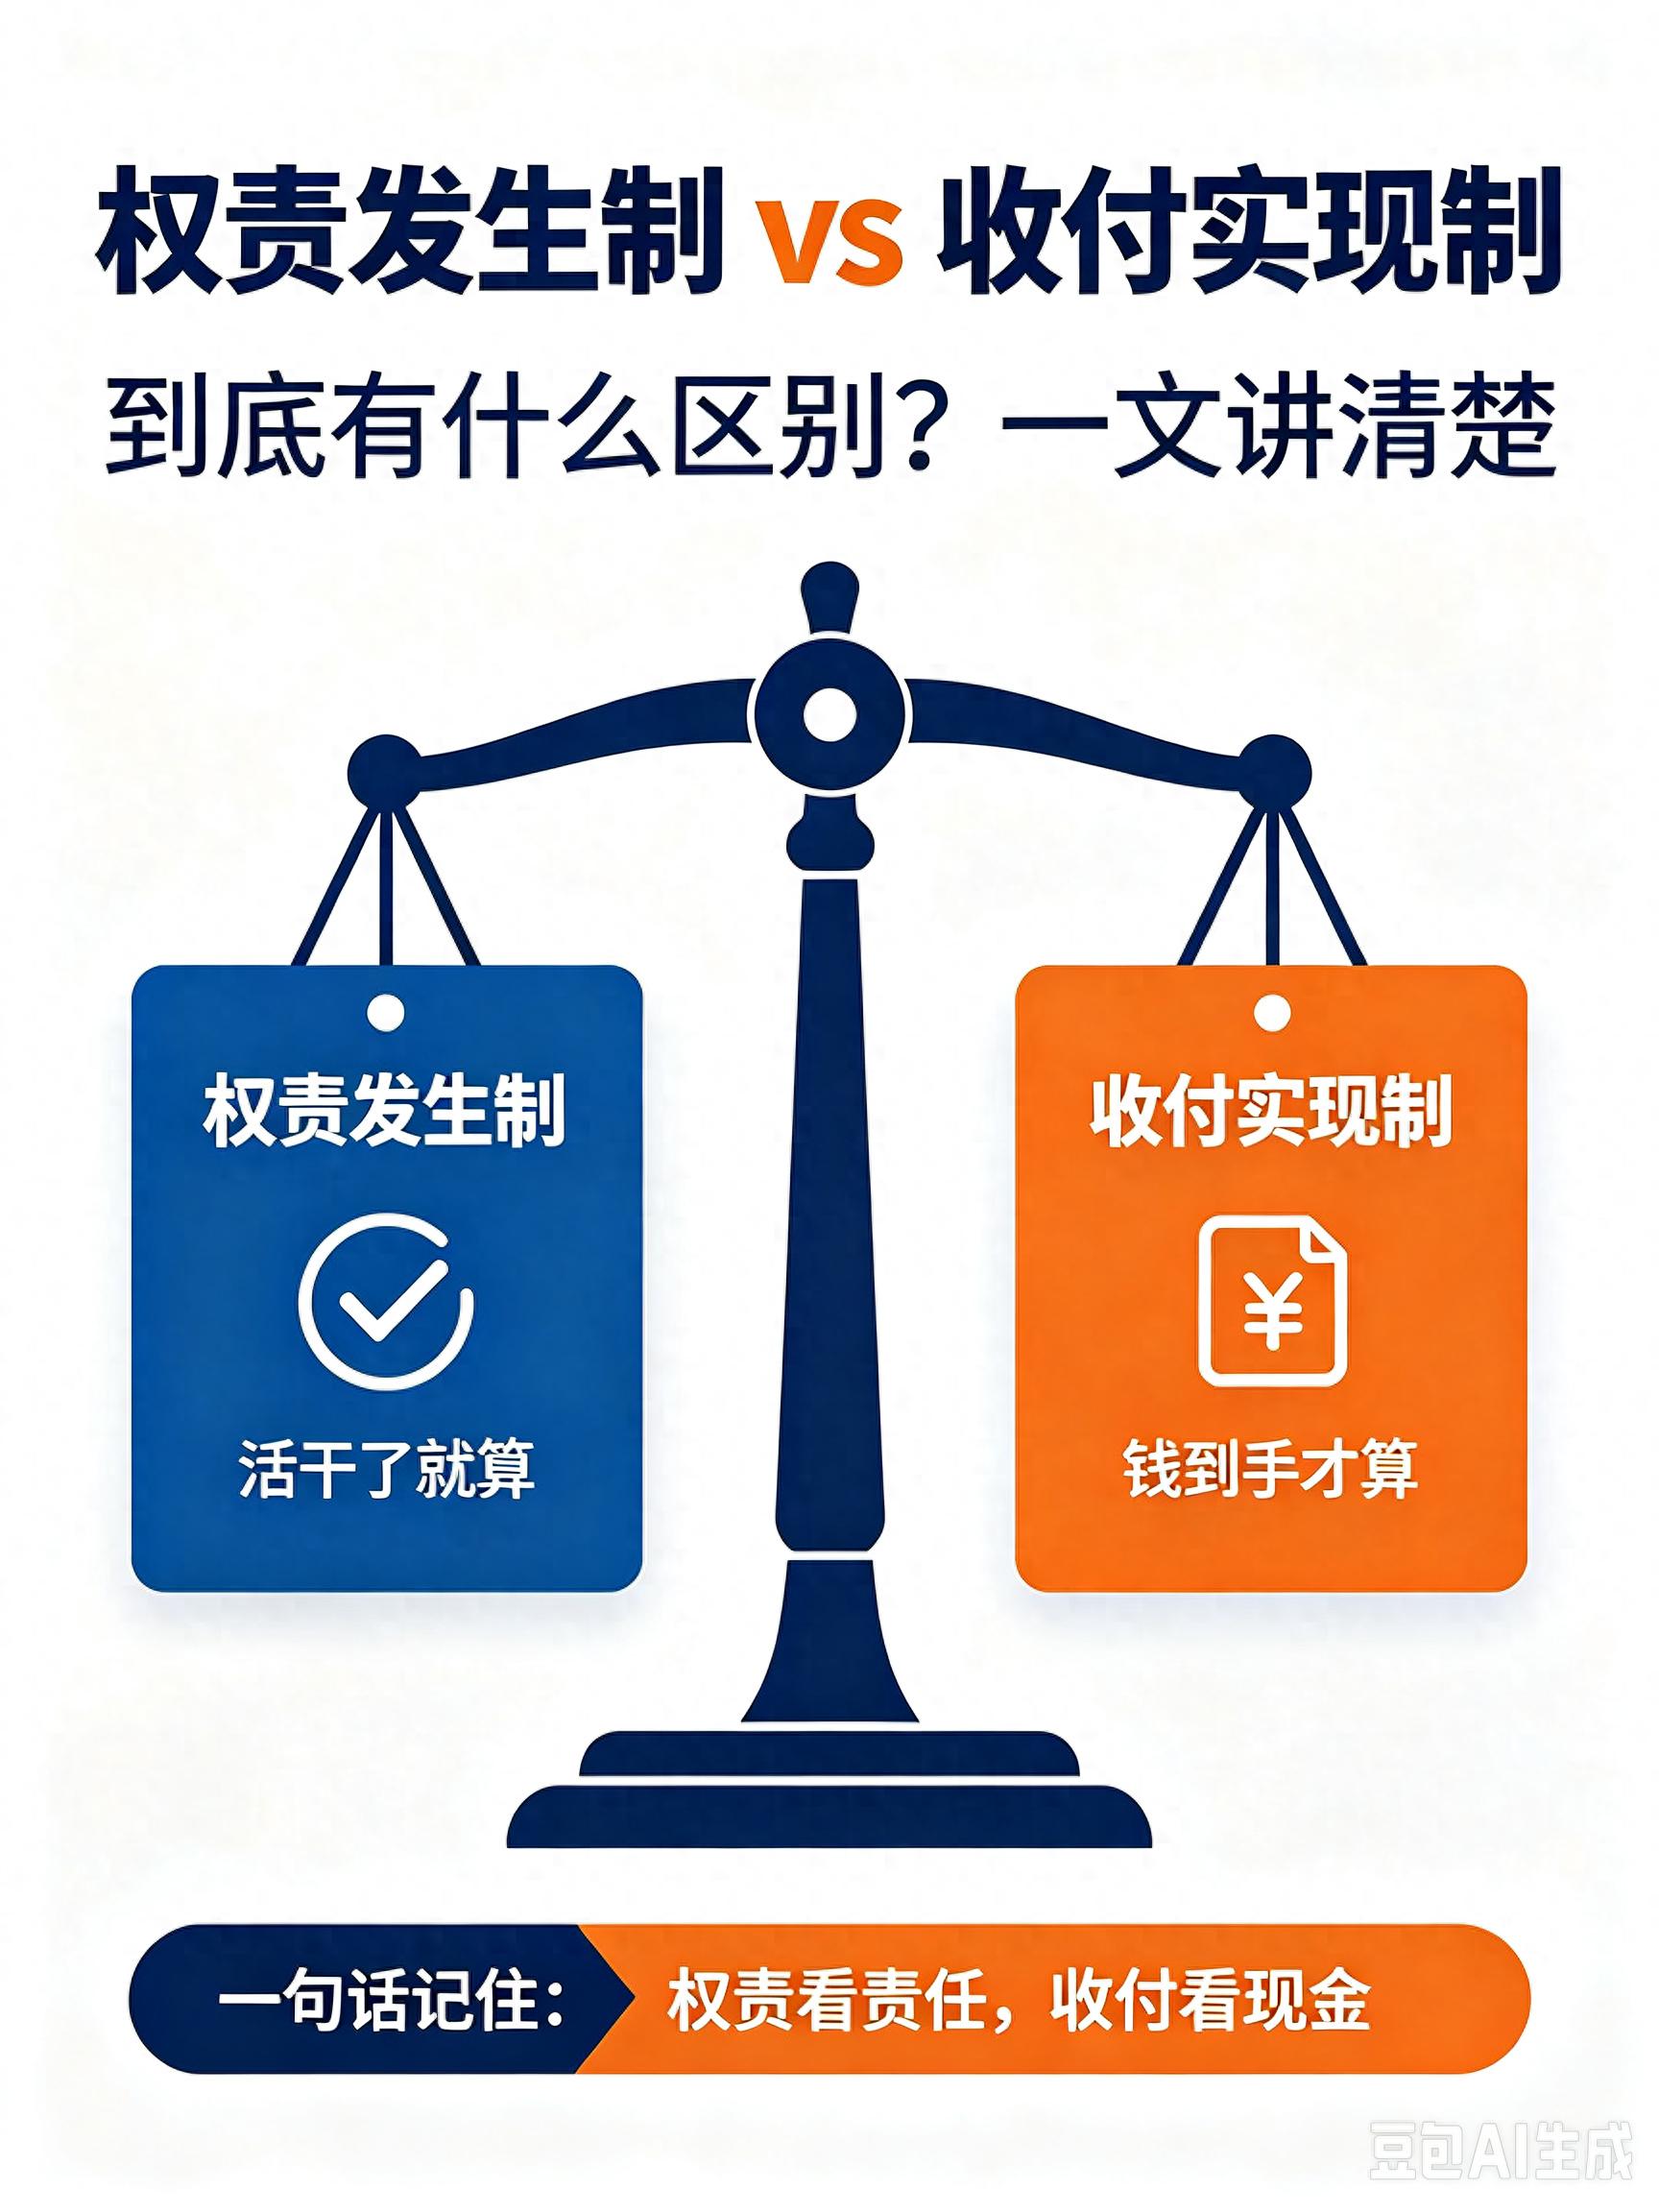
我们先来明确结论, 权责发生制的含义是只要活干了就算, 即便钱还没到账也要算作收入, 与其相对的是收付实现制, 这种制度的含义是只有钱到手才算数, 如果只干活却没有收到钱, 就不予以承认, 请记住这句话, 有了这个基础后, 下面的内容就好理解了。
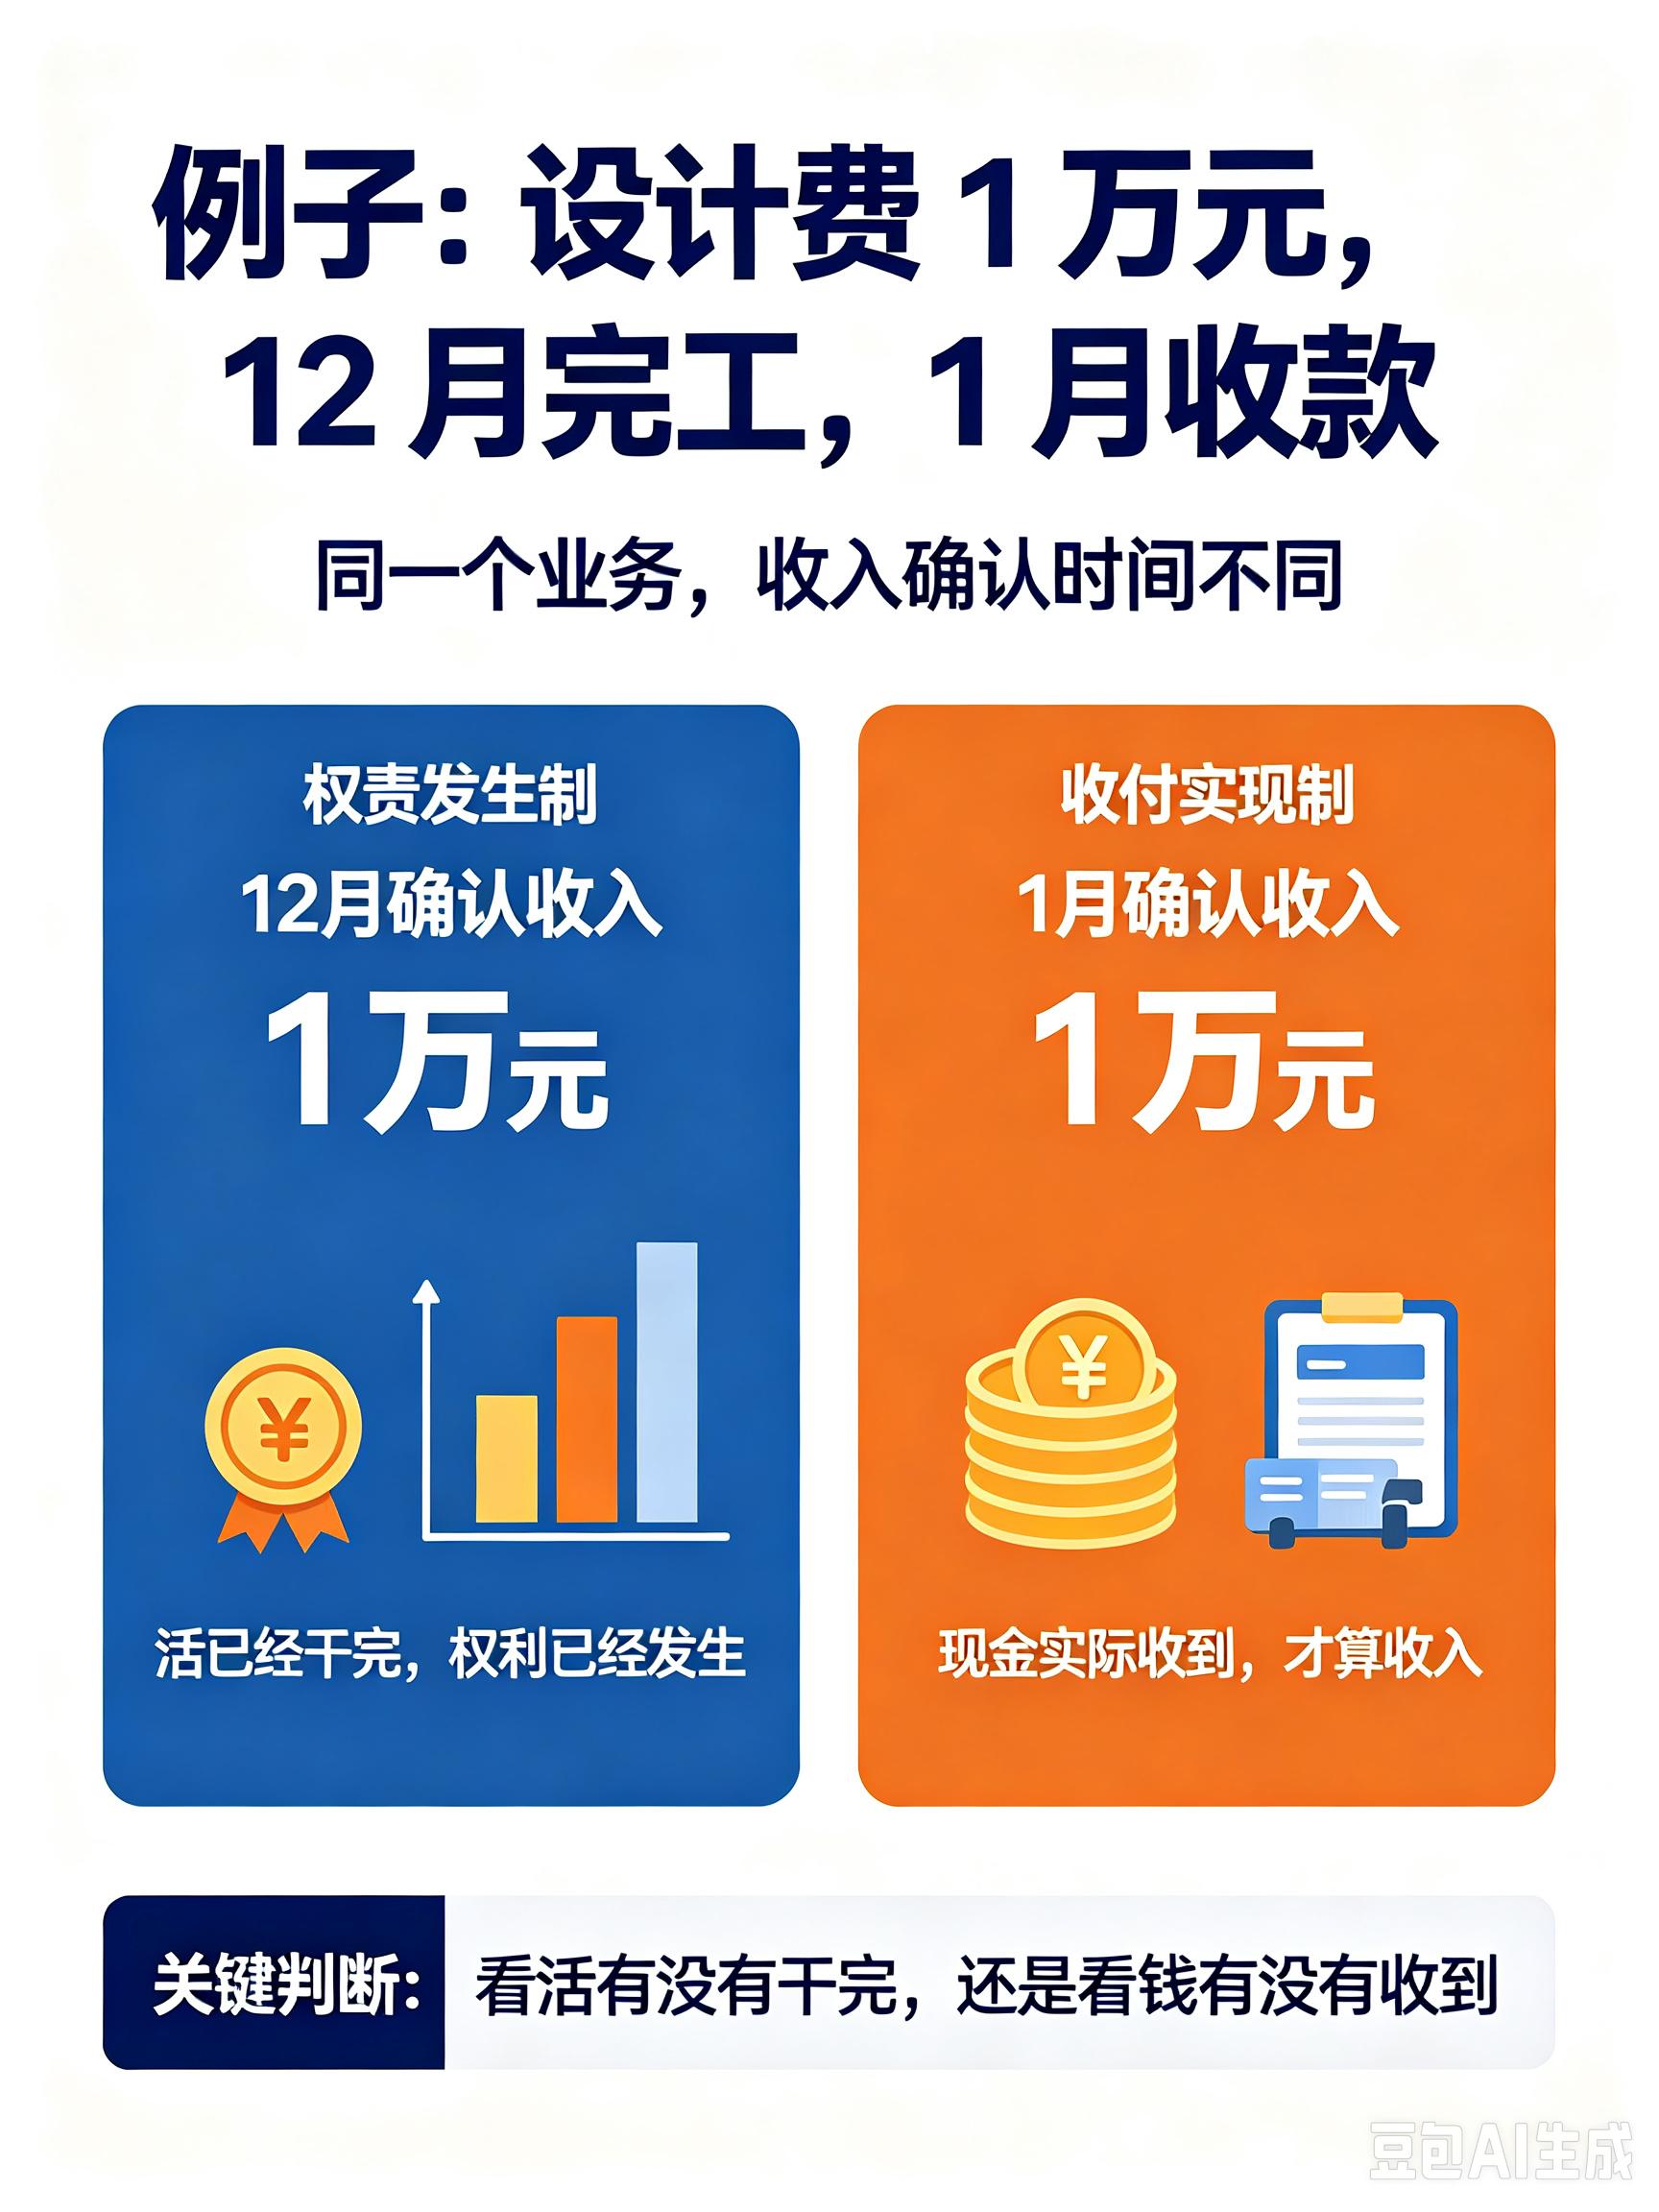
打个比方, 你给客户完成了一单设计工作, 这活儿是在十二月份弄完的, 合同上写明的价格是壹万块钱, 可是客户一直拖到一月份才把钱打过来, 根据权责发生制来说的话, 那这笔壹万块钱的收入在十二月份就已经确认了, 而如果是按照收付实现制来看的话, 那就得等到一月份真正收到钱的时候才能确认为收入, 像这样同一次业务操作, 在不同的会计制度底下, 确认收入的时间点是完全不一样的一回事儿。
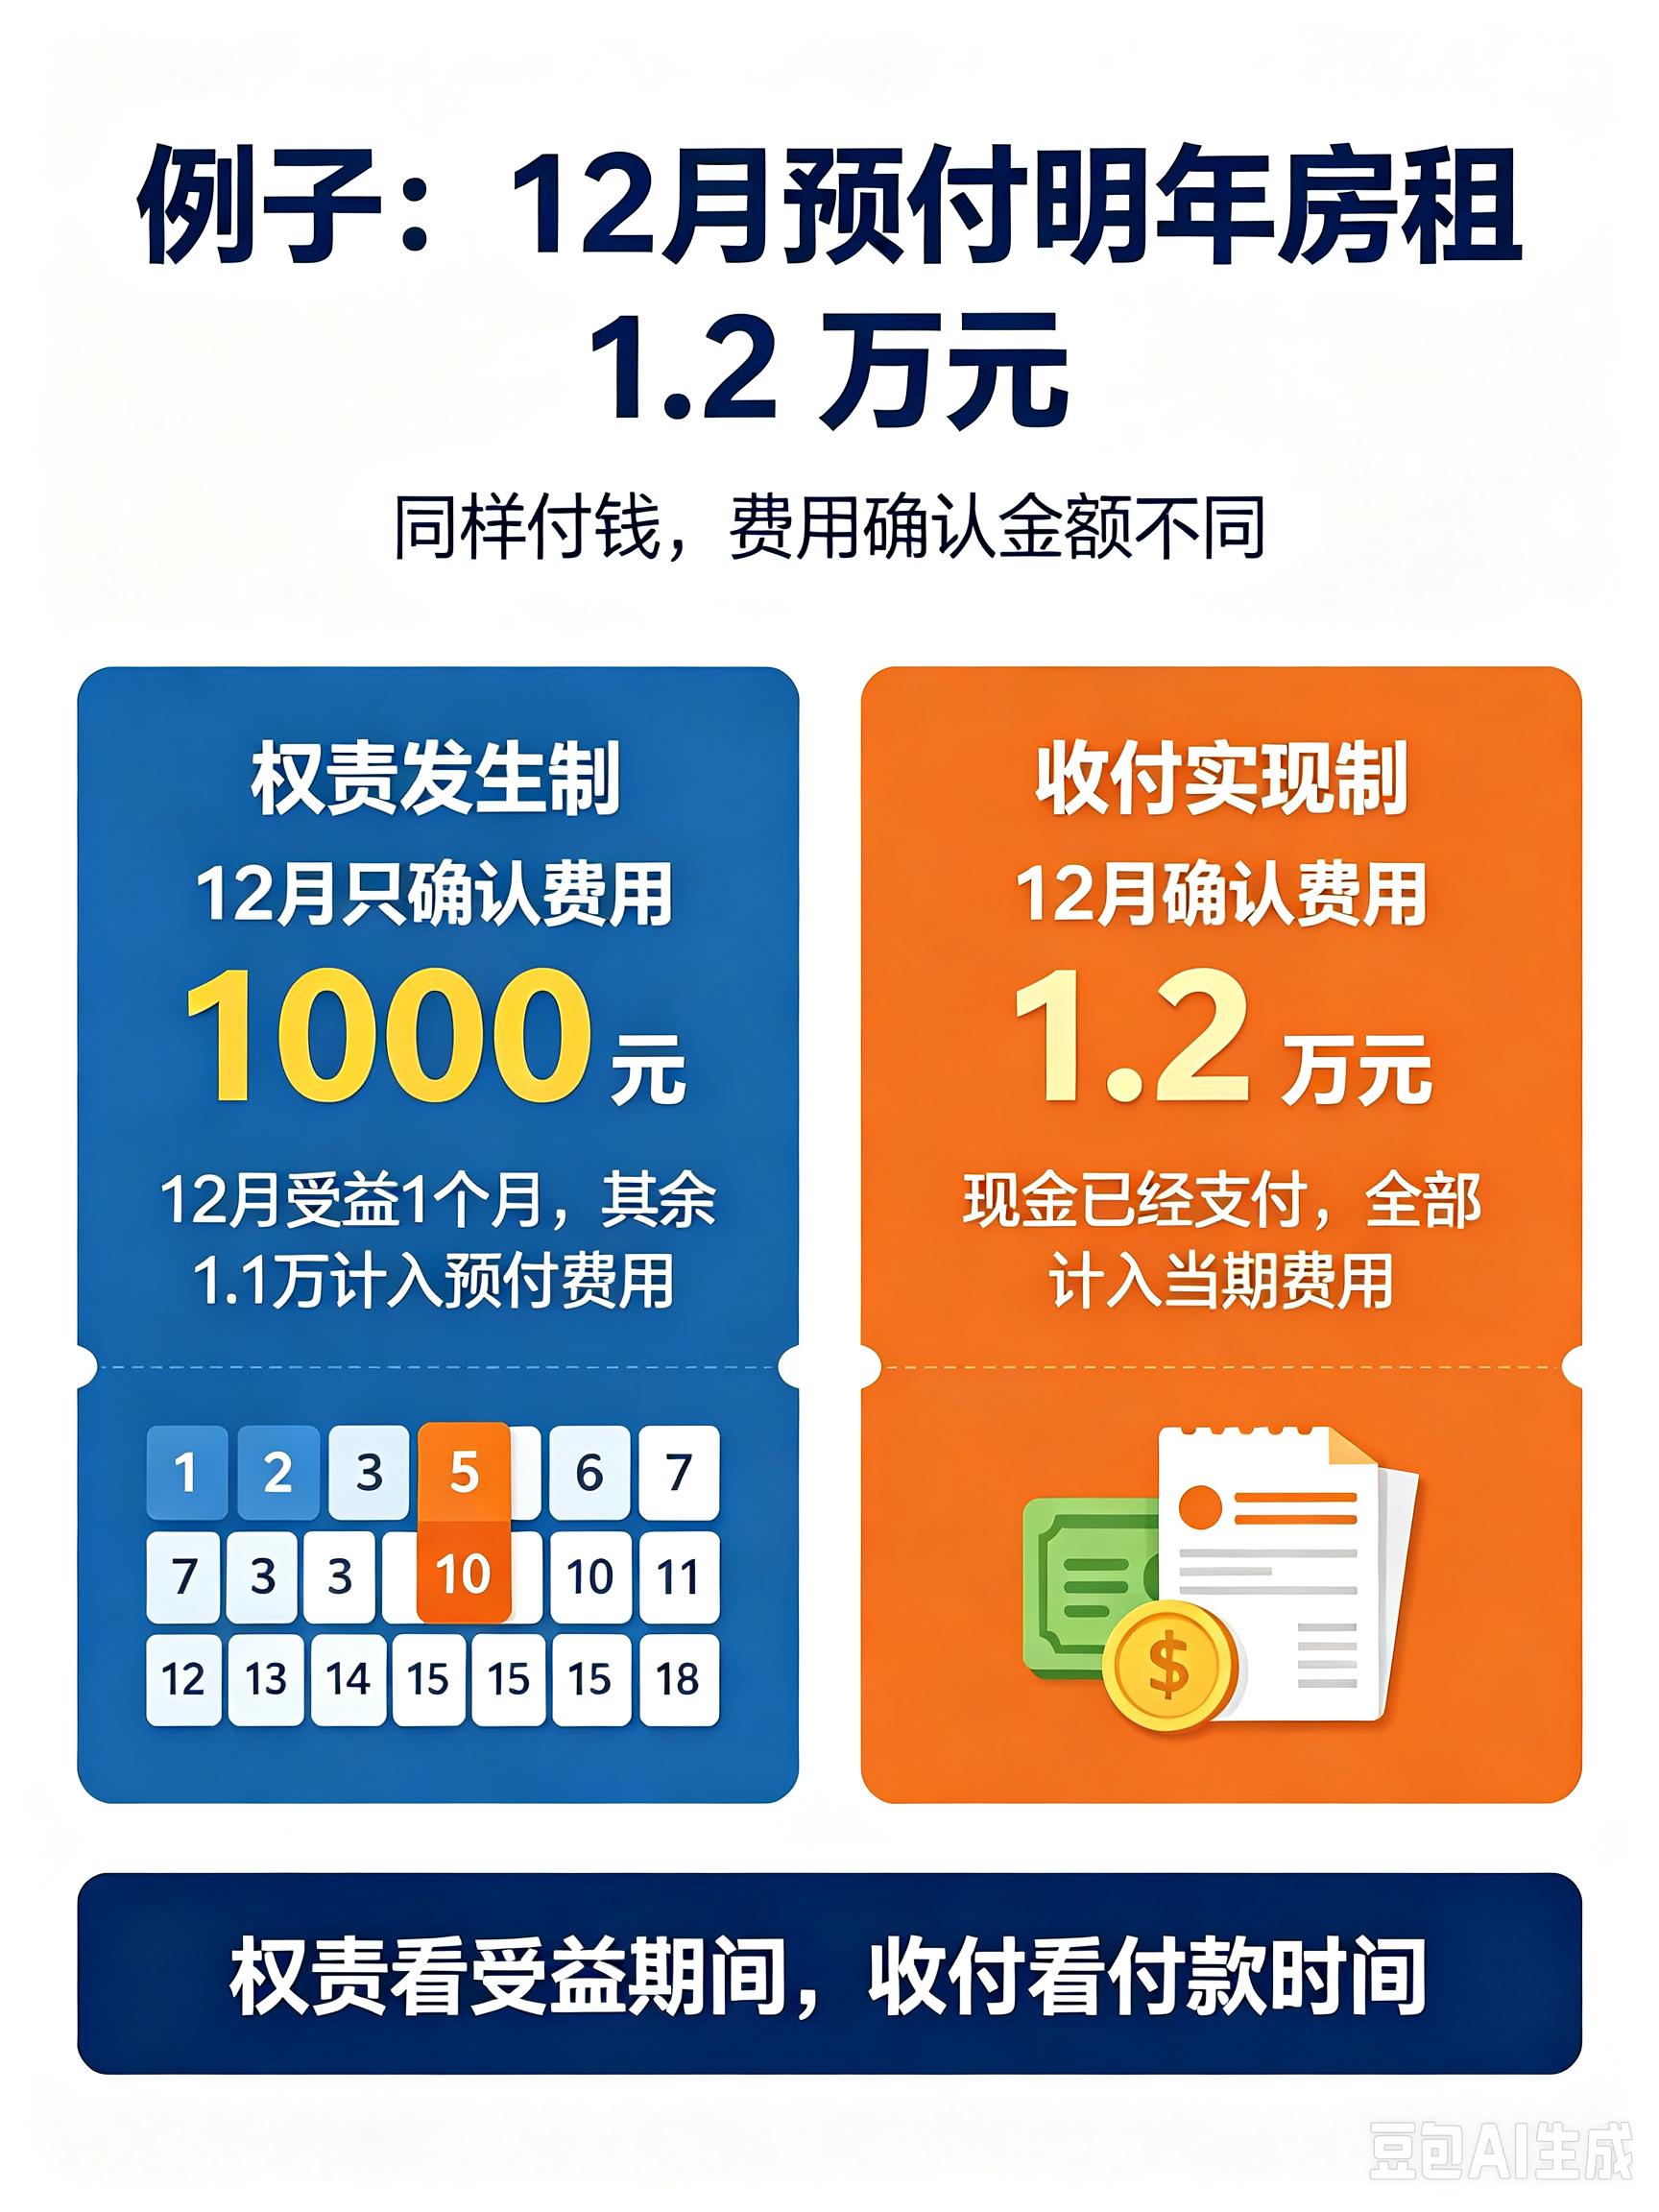
又例如, 你在12月支付了下个完整年度的房租金额,该笔金额为1.2万。
若根据权责发生制原则来进行核算, 那么在12月这个单一的月份里, 只能确认为费用的款项仅有1000块, 剩余的共计1.1万元则需要被记作为预付的费用;然而, 若是依据收付实现制的原则来操作, 则在12月当月便直接确认了总额为1.2万的此项费用。
请你看清楚这样一个事实情况, 也就是在面临同一笔资金支出的时候, 使用两种不同的计算方式去处理, 最终得出的利润数据将会是完全不一致的不同结果。
那为什么要有这两种制度呢, 企业会计是用权责发生制的, 因为必须要真实反映出当期的经营成果, 你是在12月干的活, 那么在12月就该算作收入, 不能就是因为客户拖到了1月付款, 就把收入算到1月去, 否者12月的报表就假了, 明明干了活, 却显示没有收入, 行政事业单位部分是选用收付实现制的, 因为主要看钱进来了还是出去了, 这是简单直接的, 是不需要复杂的权责判断的。
简而言之, 企业方面关注的重点在于此事是否应当纳入核算范围, 而行政方面则需要核实资金是否确实发生了流动。
那么这场考试究竟是怎么进行考查的呢。在CPA会计这个科目里, 该知识点属于基础中的基础。其常见的考查形式有好几种。其中包括判断某笔业务在两种不同制度下是如何被确认的。还包括计算在两种不同制度下的利润差异情况。或者是结合收入以及费用相关章节来进行出题。
例如题目会提供几笔具体的业务数据, 然后要求你分别计算出在这两种制度下的利润数值到底是多少。许多人在看到预收或者预付这些词汇的时候往往会感到困惑和不知所措。其根本原因在于他们并没有搞清楚其中的底层逻辑是什么。
把这个弄明白, 后面在学习收入方面、在了解费用情况方面, 以及在分析报表工作方面, 都会顺利很多的。
有几个误区, 特别容易让人踩。第一个, 以为只有收到钱才能算作收入。这个看法是错误的。企业应当遵循权责发生制的原则把活干了就应做确认处理, 即便钱还没到账也要挂上应收账款科目。第二个, 觉得执行了权责发生制就不用去关注现金的流动状况。这也是错误的判断。
所谓权责发生制主要是用来管理利润指标的, 但现金流的状况则需要另外通过查看现金流量表来获取信息, 这两个方面都是必须予以关注的, 它们之间并不存在任何冲突关系。第三个, 认为在实际操作中这两种核算办法只能是二选一的局面。这也是一种错误的观点。
企业主要采用权责发生制, 但是现金流量表按照收付实现制的思路来编制, 这是两套逻辑, 各自管理各自的。第四点, 认为预收款就是收入, 这种想法是错误的。预收款是钱已经到了, 但是活还没干完的情况, 在权责发生制之下, 这部分钱属于负债, 而不是收入。。
最后做出总结。权责发生制和收付实现制的核心区别一共有三点。第一, 确认标准不同, 权责发生制考察权利是否发生和责任是否发生, 收付实现制考察现金是不是实际地被收到或者实际地被付出。
第二, 对利润的影响不同, 权责发生制能够真实地反映经营成果, 然而过程比较复杂, 需要加以判断, 收付实现比较简单直观, 但是无法反映真实的盈亏情况。第三, 使用者不同, 企业采用权责发生制, 行政事业单位采用收付实现制。
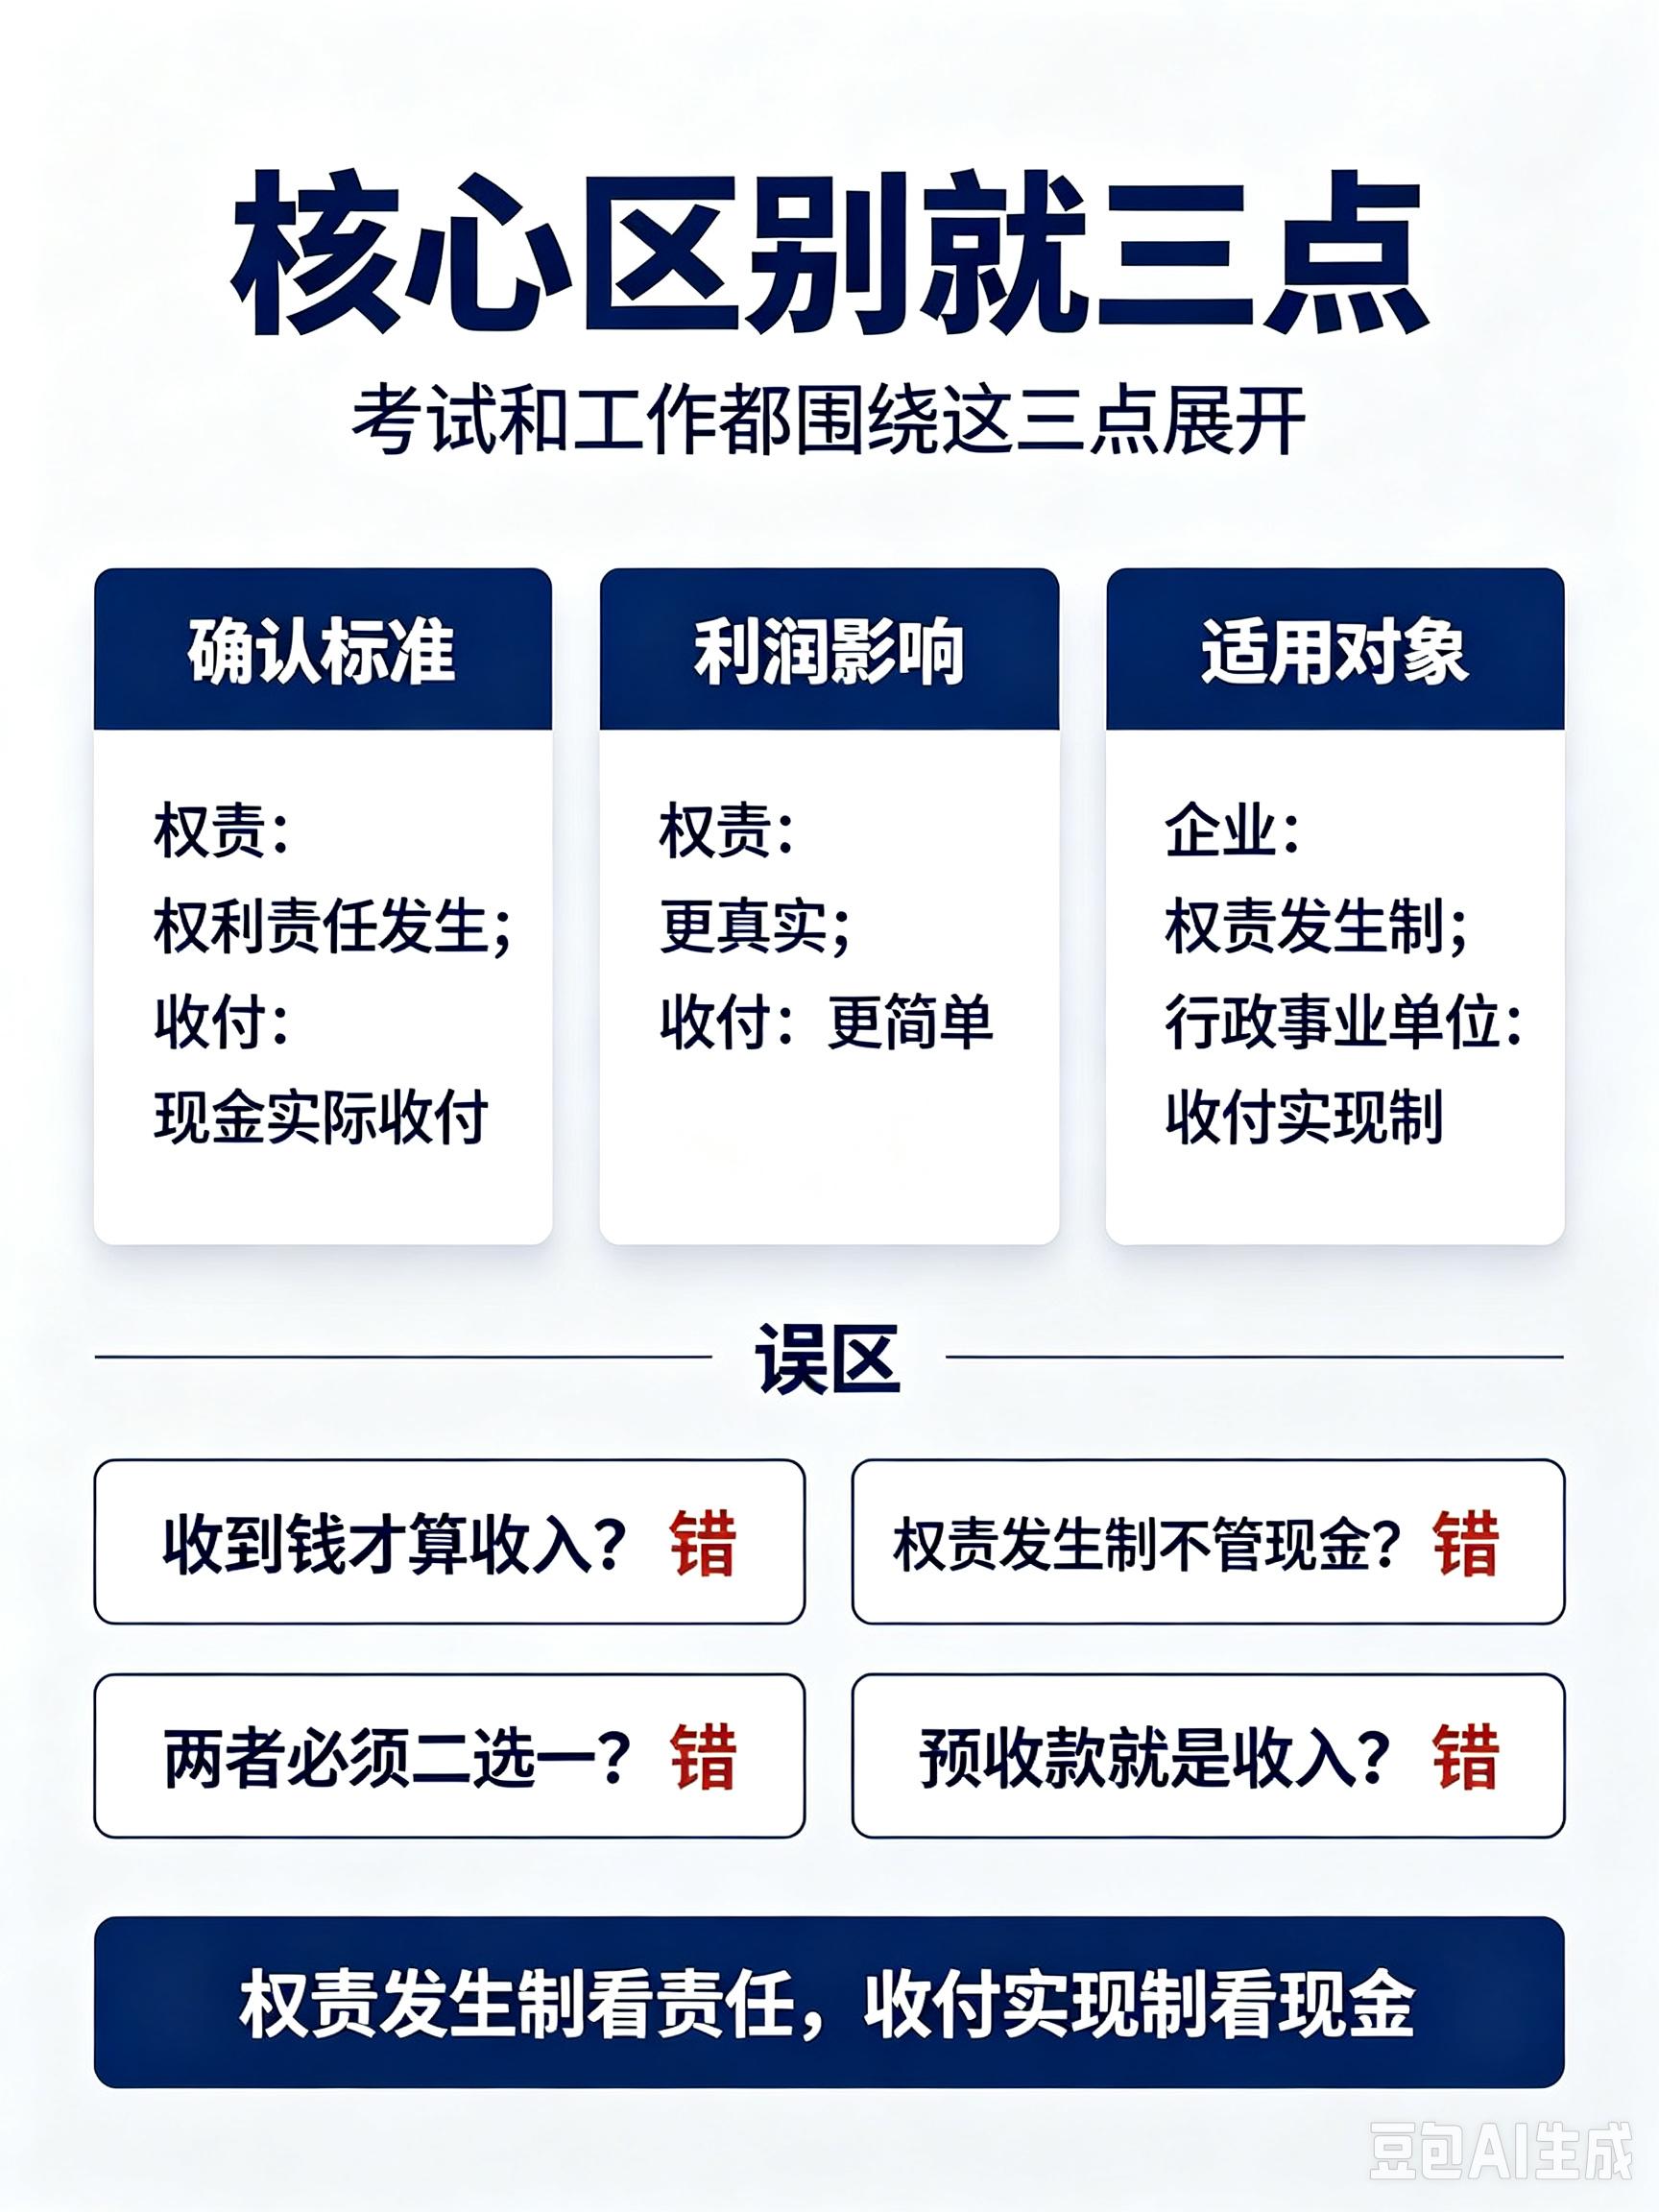
我们可以通过使用一句话来进行掌握的操作, 具体就是权责发生制侧重于考察责任方面的内容, 而收付实现制则侧重于考察现金方面的情况。
只有彻底弄明白了这两个方面的内容, 会计人员才算是真正步入了这个领域的门槛期。这也是后来去深入学习收入确认五步法模型过程中所必不可少的基石部分。
云政通财税专注于云南本土化工商注册、变更注销、代理记账、资质许可、商标注册全覆盖,企业需求一站搞定。详询:13888596642;13888824552江小姐。

 滇公网安备53010302001658号
 滇ICP备2026006799号-1


